Il futuro della Banca Monte dei Paschi secondo i bancari della Uil
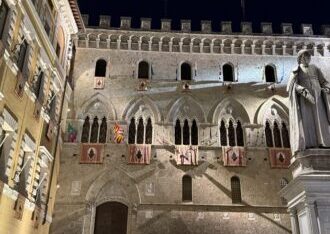
I bancari della Uil commentano le dichiarazioni dei banchieri sul Monte dei Paschi di Siena.
Le dichiarazioni rese ieri dai vertici di BPER e Unipol chiariscono quale crescita si attendano dalle attività del Monte e rendono più evidente un punto che merita attenzione: il rafforzamento dei gruppi destinatari e la valorizzazione della banca senese rispondono a interessi che devono essere esaminati distintamente. Parallelamente, la stampa di questa mattina concentra l’attenzione sulle possibili risposte di MPS al rilancio di Intesa e sugli orientamenti degli investitori in vista dell’assemblea del 29 ottobre. Il confronto sui corrispettivi acquista peso, mentre rimane altrettanto necessario approfondire quale organizzazione industriale deriverebbe dalle diverse proposte.
L’amministratore delegato di BPER, Gianni Franco Papa, ha indicato nelle 635 filiali e nei circa due milioni di clienti provenienti dal Monte una possibilità di rafforzamento significativo. Nell’intervista del 6 ottobre ad Affaritaliani ha descritto anche la sequenza prospettata: dopo l’eventuale conclusione dell’operazione Intesa–MPS, Unipol acquisterebbe il compendio bancario e presenterebbe successivamente un’offerta a BPER, da sottoporre al consiglio di amministrazione e all’assemblea di quest’ultima. Le sue parole riconoscono quindi alla rete senese una consistenza commerciale capace di incidere sulle prospettive di un altro grande gruppo.
Quanto ai tempi, nelle dichiarazioni riportate da Radiocor, Papa ha collocato indicativamente nel 2028 il possibile ingresso delle filiali in BPER, precisando il carattere orientativo della previsione. Sul nome della futura realtà ha posto l’accento soprattutto sulla forza della banca e sulla vicinanza a famiglie, imprese e comunità. È una posizione comprensibile dal punto di vista di BPER; lascia però da approfondire il significato della continuità del Monte dentro quell’assetto. La dimensione raggiunta dall’acquirente descrive la sua capacità di espansione; per la realtà acquisita contano anche le funzioni conservate, le responsabilità decisionali e le possibilità di sviluppo.
Nella stessa direzione si collocano le dichiarazioni dell’amministratore delegato di Unipol, Matteo Laterza, all’Insurance Day, riprese oggi da Milano Finanza: l’operazione potrebbe accelerare la costruzione di un conglomerato con un polo bancario e uno assicurativo, entrambi con ambizioni di primo piano, e una capitalizzazione complessiva nell’ordine dei 50 miliardi di euro. Questa cifra riguarda la dimensione prospettata dell’insieme bancario e assicurativo, non una valutazione del solo Monte. L’ambizione dichiarata spiega l’interesse di Unipol; la sua realizzazione andrebbe valutata anche rispetto alla distribuzione delle attività, delle competenze e dei centri decisionali che la renderebbero possibile.
Le dichiarazioni dei due amministratori consentono una considerazione industriale più esigente. Se le attività senesi vengono considerate capaci di alimentare un’espansione così rilevante, merita un esame altrettanto approfondito ciò che potrebbero esprimere mantenendo una relazione unitaria fra rete, specializzazioni e capacità di indirizzo. La convenienza della ripartizione per chi riceverebbe le diverse componenti non esaurisce il giudizio sull’impresa che le ha sviluppate. È qui che le rassicurazioni sulla valorizzazione del Monte devono trovare maggiore concretezza: nella spiegazione di come verrebbero preservati i rapporti organizzativi e commerciali dai quali dipende una parte della sua forza.
Sul fronte senese, Quotidiano Nazionale riferisce oggi che Luigi Lovaglio sta esaminando con i consulenti possibili contromosse, tra cui una distribuzione straordinaria superiore ai quattro miliardi già prospettati. Secondo la ricostruzione, un consiglio potrebbe riunirsi entro il fine settimana; una modifica delle proposte richiederebbe nuove valutazioni patrimoniali e, nella lettura del quotidiano, una nuova convocazione assembleare. Sono ipotesi giornalistiche sulle quali sarebbe in corso un esame: non vi sono elementi, nelle informazioni qui richiamate, per presentare come deliberati né un aumento della distribuzione né un nuovo calendario.
Repubblica, nell’articolo di Andrea Greco del 7 ottobre, segnala dubbi crescenti dei consulenti che formulano raccomandazioni di voto agli investitori, collegandoli al rilancio di Intesa e alla posizione assunta da Delfin. Il quotidiano colloca nei prossimi giorni l’arrivo delle indicazioni per l’assemblea. È un passaggio rilevante per la raccolta dei consensi; il quadro descritto dalla stampa segnala una maggiore difficoltà per le proposte del Monte, senza consentire di considerare già acquisiti i giudizi dei consulenti o le scelte degli azionisti.
Questa pressione rende più importante la qualità della risposta di MPS. Un eventuale miglioramento della remunerazione dei soci dovrebbe accompagnarsi a una spiegazione convincente delle risorse destinate agli investimenti e dello sviluppo atteso. La stessa esigenza vale per l’offerta concorrente: il maggiore corrispettivo può modificarne l’attrattività economica, ma non dimostra, da solo, che la divisione delle attività costituisca la soluzione industriale più favorevole. La capacità di raccogliere voti e la capacità di preservare un’impresa vitale sono elementi da mettere in relazione, senza confonderli.
Sul percorso Intesa rimane rilevante l’approfondimento Reuters aggiornato il 6 ottobre. L’agenzia, citando fonti vicine al dossier, prospetta cessioni aggiuntive rispetto alle 635 filiali previste; una fonte indica fino a cinquanta sportelli in più. La cifra non costituisce una quantificazione deliberata dall’Antitrust. Se confermata, l’esigenza di altre dismissioni imporrebbe di verificare anche il perimetro della rete che resterebbe in Intesa: le rassicurazioni sulla valorizzazione del Monte dovrebbero misurarsi con questa ulteriore variabile.
Un contributo nuovo al contesto istituzionale arriva dal rapporto IRPET presentato il 6 ottobre, realizzato per la Regione Toscana. Fra il 2015 e il 2025 gli sportelli regionali sono scesi da 2.265 a 1.410, con una contrazione del 38%; i comuni completamente privi di filiali sono aumentati da 12 a 31, quelli con un solo sportello da 39 a 58. Sono dati relativi a un processo precedente alle operazioni oggi in discussione, ma descrivono le condizioni nelle quali queste si inserirebbero.
La ricerca invita a considerare anche la qualità della copertura: un territorio può avere ancora sportelli e risultare insufficientemente servito rispetto alle necessità produttive e della popolazione. Il direttore dell’IRPET, Nicola Sciclone, richiama per questo risposte differenziate secondo le caratteristiche dei luoghi e degli utenti. Il contributo è pertinente al confronto sul Monte: la crescita delle dimensioni nazionali di un gruppo deve essere accompagnata da una verifica della presenza effettiva, dell’accessibilità del credito e della continuità delle relazioni. Le promesse di maggiore vicinanza acquistano consistenza quando spiegano come questi risultati verrebbero raggiunti nei singoli territori.
Alla luce di questi elementi, la difesa dell’integrità del Monte trova un fondamento industriale che merita maggiore spazio nel dibattito. Riguarda la possibilità di conservare collegate risorse delle quali gli stessi interlocutori interessati all’acquisizione riconoscono l’importanza. Il punto da approfondire è quanto possa ancora produrre una banca capace di governare il proprio sviluppo, investire nelle specializzazioni e mantenere un rapporto riconoscibile con l’economia. Questa prospettiva merita di essere valutata con la stessa attenzione riservata ai benefici attesi da chi ne propone la divisione, chiedendo a ogni progetto di dimostrare quale futuro costruisca attraverso il patrimonio che intende utilizzare.